Domain konsolidierungsdarlehen.de kaufen?
Wir ziehen mit dem Projekt
konsolidierungsdarlehen.de um.
Sind Sie am Kauf der Domain
konsolidierungsdarlehen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain konsolidierungsdarlehen.de kaufen?
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **

Ähnliche Suchbegriffe für Regulierung
Top-Angebote
Produkte zum Begriff Regulierung:
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **


Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
Top-Angebote
Produkte zum Begriff Regulierung:
-
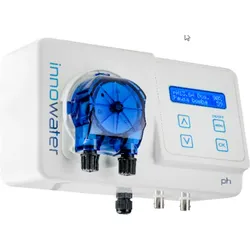
INNOWATER pH basic pH-RegulierungINNOWATER pH basic automatische Dosieranlage zur pH-Regulierung Das pH-basic Mess- und Regelgerät von INNOWATER misst und regelt den pH-Wert Ihres Schwimmbeckens.Die Messung erfolgt über eine Sonde in der Saugleitung Ihres Pools. Die pH-basic dosiert die zum Erzielen des pH-Soll-Wertes notwendige Menge an Dosiermittel über ein Impfventil in der Druckleitung zu Ihrem Pool automatisch. Vorteile: Der Kopf der peristaltischen Pumpe lässt sich leicht demontieren und austauschen Messskala pH-Wert: 0 bis 14 pH Gehäuse mit Schutzart IP 65 Stand-by: Visualisierung der Alarmmeldungen aufgrund mangelnder Wasserzirkulation in der Elektrode und dem System pH-Elektrode. Messbereich: von 0 bis 14 (pH) Inklusive: peristaltische Dosierungspumpe (1,5 bar 1,5 l/h) zur Dosierung und Regelung des pH-Werts Inklusive: Einspritzdüse, Fußfilter, Füllstandschwimmer, Kalibrierlösungen pH4 und pH7 Im Lieferumfang enthalten: Injektor Saugfilter Level-Kit Pufferlösung pH4 und pH7 Anschluss- und Installationskit Abmessungen: 218 x 125 x 95 mm Versorgung: 100-220 VAC ± 10% Verbrauch: 5 W Kalibrierung: manuell Temperatur: 5 bis 60 oC Druck: 1,5 bar Durchfluss: 1,5 Liter/Stunde553,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Regulierung
-
Regulierung von AuslandsunfällenRegulierung von Auslandsunfällen , Anders als bei Unfällen im Inland kann sich die Anwaltschaft nicht auf die Kenntnis des Gerichts von der Rechtslage im Unfallland verlassen. Selbst wenn Kolleginnen oder Kollegen aus dem Unfallland hinzugezogen werden, kommen umfangreiche Kontrollpflichten hinzu. Das Handbuch hilft, bei Auslandsunfällen Klagen vor einem deutschen Gericht erfolgreich einzuleiten und zu steuern. Mit Länderberichten zu Belgien | Dänemark | Estland | Frankreich | Griechenland | Island | Italien | Niederlande | Norwegen | Österreich | Polen | Schweden | Schweiz | Spanien | Türkei Mit Beiträgen von RiAG a.D. Werner Bachmeier; RAin Christiane L. Bahner; RA Dr. Stefan Bischoff; RAin Anna Dolejsz-Swiderska, LL.M., Mediator; RAin Sabine Feller, LL.M., FAArbR, FAVersR u FATuSpedR; RA Wolfgang Frese, FAVerkR u FAArbR; RA Martin Hablützel, FAHaftpfl-u-VersR (SAV); RAin Dr. Sabine Hellwege; RA Marc Jantkowiak; Prof. Dr. Irene Kull; Prof. Dr. Janno Lahe; RA Matthias Müller-Trawinski; RA Dr. Kaspar Saner, FAHaftpfl-u-VersR (SAV); RA Anastasios Savidis; RAin Dr. Carolin Schmid-Gasser, LL.M. und RAin Azime Zeycan, FAFamR u FAVerkR. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20210923, Produktform: Leinen, Redaktion: Bachmeier, Werner, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 775, Keyword: Frankreich; Österreich; Schweiz; Luxemburg; Niederlande; Türkei; Griechenland; Island; Polen; Unfall; Versicherung; Haftpflicht; KH; Schaden; Italien, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Unfall~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Länge: 225, Breite: 165, Höhe: 51, Gewicht: 1264, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783848734184 9783832974572, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie kann man eine gute Bonität aufbauen, um einen Kredit mit niedrigen Zinsen zu erhalten?
Um eine gute Bonität aufzubauen, sollte man seine Rechnungen pünktlich bezahlen und keine Schulden ansammeln. Es ist wichtig, regelmäßig seine Kreditwürdigkeit zu überprüfen und eventuelle Fehler zu korrigieren. Zudem kann es hilfreich sein, verschiedene Kreditarten zu nutzen und einen soliden finanziellen Hintergrund aufzubauen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.